

La compra de vivienda en Córdoba se hipoteca: cae el número de transacciones a tocateja

El mercado inmobiliario cordobés atraviesa un momento de evidente dinamismo, pero la radiografía de cómo se pagan las casas está cambiando en 2026. Aunque el volumen total de compraventas de viviendas sigue en ascenso (pese a que en julio ha habido menos transacciones), los compradores son cada vez más dependientes de la financiación bancaria.
El resultado es una tendencia clara: comprar una casa “a tocateja” o al contado es una práctica a la baja en la provincia. Y eso que, desde 2020 hasta 2024, el porcentaje de compras sin hipoteca pasó del 12,9% al 33,1%. En 2025, volvió a subir por encima del 35%, y ahora, en los primeros siete meses de 2026, cae hasta el 32%, según los datos mensuales que ofrece el Instituto Nacional de Estadística (INE) tanto de transacciones de viviendas como de hipotecas.
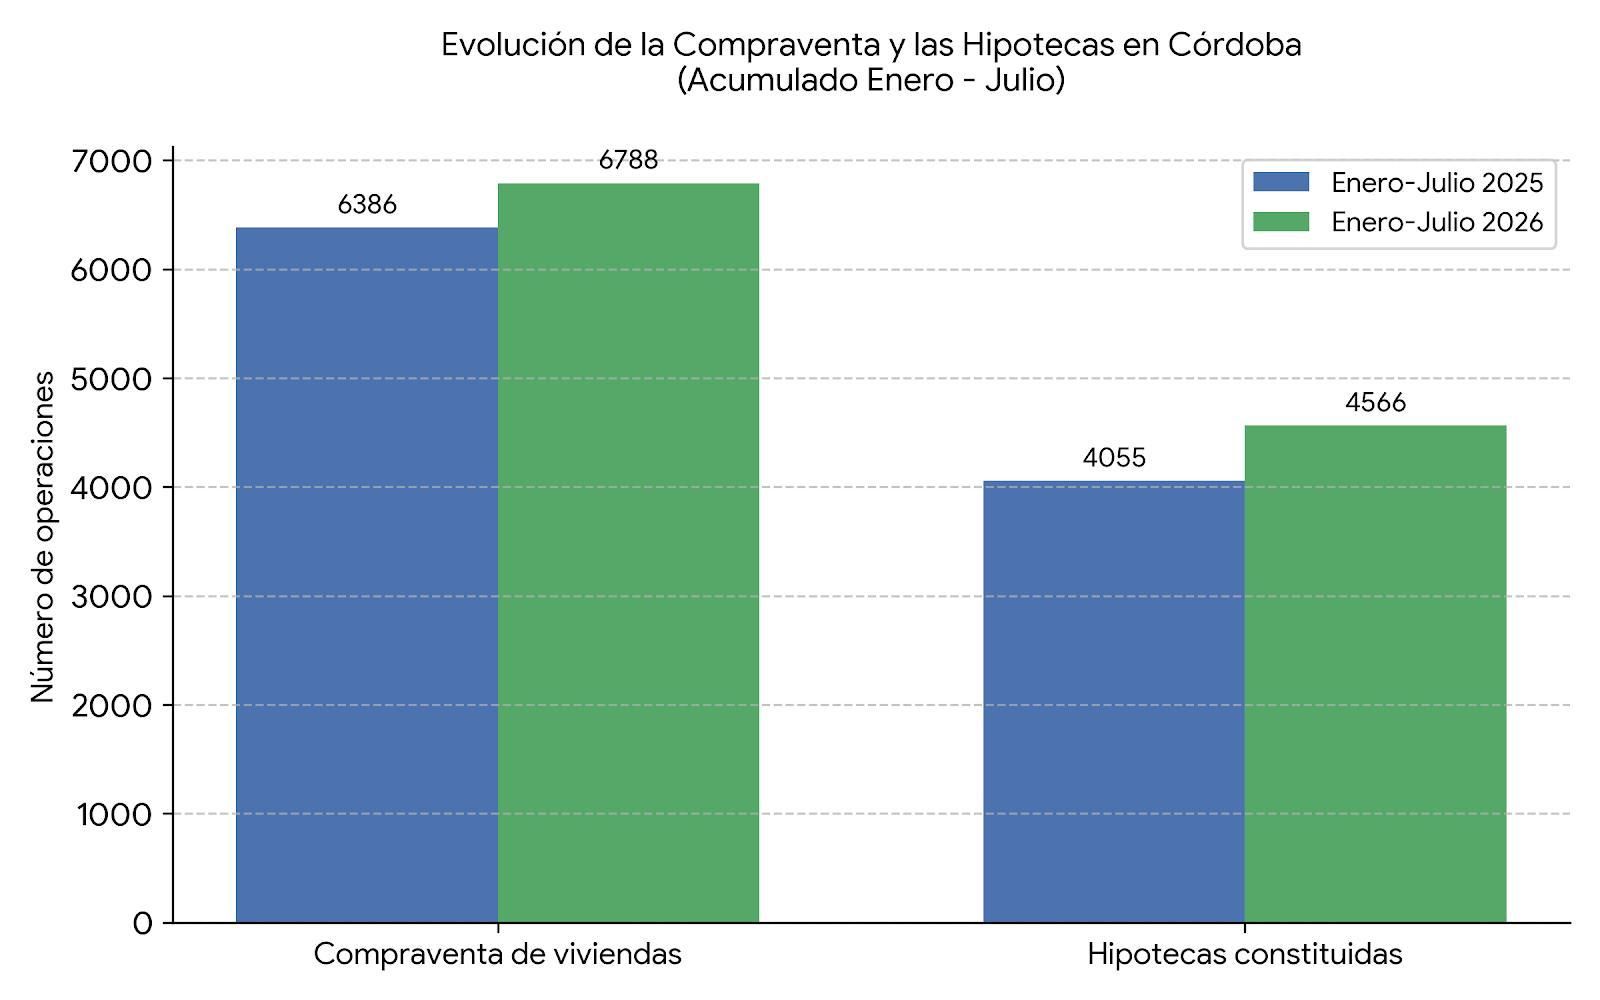
El análisis de los datos refleja un panorama de crecimiento, aunque también de posible frenada. Así, entre enero y julio de 2026, Córdoba registró un total de 6.788 operaciones de compraventa de vivienda, lo que supone un incremento del 6,29% frente a las 6.386 registradas en el mismo periodo de 2025. Sin embargo, el crecimiento del crédito hipotecario ha sido mucho más acelerado. En los primeros siete meses de este año se firmaron 4.566 hipotecas sobre viviendas, un notable aumento del 12,60% en comparación con las 4.055 que se constituyeron de enero a julio del año anterior.
El verdadero pulso del mercado aflora al cruzar ambas estadísticas del INE. La brecha entre las casas que se compran y las que se hipotecan nos da una radiografía muy aproximada de las operaciones que se realizan con fondos propios, sin necesidad de recurrir al banco. Y es aquí donde los números revelan un retroceso. Mientras que en los primeros siete meses de 2025 hubo 2.331 viviendas adquiridas sin financiación hipotecaria, en el mismo tramo de 2026 esa cifra ha caído hasta las 2.222 operaciones. Esto representa un descenso del 4,6% en las compras al contado.
En términos porcentuales, la pérdida de peso del comprador con liquidez total es evidente. Hace un año, el 63,5% de las viviendas vendidas en la provincia requerían pasar por la notaría para firmar un préstamo. Hoy, esa cuota de dependencia bancaria ha subido hasta el 67,2%.
Más compras, más exposición
Esta divergencia entre el alza general de las ventas y la caída de las operaciones al contado sugiere varios escenarios sociológicos y económicos en Córdoba. Por un lado, puede indicar una retirada progresiva del perfil inversor —aquel que dispone de liquidez inmediata y compra para alquilar—, dejando un mercado más dominado por familias y particulares que necesitan imperativamente el apoyo del banco para acceder a una vivienda.
Por otro lado, factores como la evolución de los precios de la vivienda o el desgaste del ahorro acumulado durante los últimos años podrían estar empujando a compradores que antes rozaban la capacidad de pago íntegro a tener que solicitar, al menos, una pequeña parte del capital a las entidades financieras.
En cualquier caso, este escenario es paradójico: por un lado certifica la reactivación del mercado, pero que lo vuelve ligeramente más vulnerable a las futuras decisiones sobre los tipos de interés que dicte el Banco Central Europeo.

0